Mehr Effizienz mit der Flottenversicherung
Ein breites Mobilitätsangebot und Fahrassistenzsysteme prägen die Versicherungsbranche. Die konstante Schaden-Kosten-Quote ist auch für die Kunden positiv.
--1x1--v1nqyndv.png?f=webp)
Anzeige
Ein breites Mobilitätsangebot und Fahrassistenzsysteme prägen die Versicherungsbranche. Die konstante Schaden-Kosten-Quote ist auch für die Kunden positiv.
Von Bettina Göttler
Die Kfz-Versicherung ist mit Blick auf die Beitragseinnahmen der größte Zweig der Schaden- und Unfallversicherung. Entsprechend hoch aufgehängt ist das Thema bei Versicherern. Nicht minder wichtig ist die Kfz-Versicherung für Fuhrparks. Einsparpotenzial bieten spezielle Flottenversicherungen. In einer Flottenversicherung sind alle Fahrzeuge eines Fuhrparks versichert. Das kann final schnell günstiger sein, als jedes Fahrzeug einzeln zu versichern.
Allgemein kann jeder gewerblich genutzte Fuhrpark eine Flottenversicherung abschließen. Versichert sind meist die gleichen Schäden wie in der privaten Kfz-Versicherung, Warentransporte jedoch niemals. Sie dürfen aufgrund der Spartentrennung des Versicherungsaufsichtsgesetzes (VAG) grundsätzlich nicht über die Kfz-Versicherung abgesichert werden. Eine gesonderte Transportversicherung muss bei Bedarf also hinzugebucht werden.
Allgemeine Mobilitätstrends verändern die Flottenversicherungen. Etwa die E-Mobilität. Tönnjes Freerk Eller, Leiter Kraftfahrt Gewerbe bei der VHV, spricht von einem "immer breiter werdenden Mobilitätsangebot." Er konkretisiert: "Perspektivisch werden, bei entsprechendem betrieblichem Nutzen, E-Bikes und E-Scooter in gewerblichen Fuhrparks eingesetzt werden. Dies kann zum Beispiel bei größeren Produktionsbetrieben innerhalb des Werksgeländes sein." Viele Versicherer bieten aufgrund der Risiken von Elektrofahrzeugen einen erweiterten Versicherungsschutz. Dieser deckt etwa Überspannungsschäden ab, das Abschleppen wegen eines leeren Akkus, Bedienfehler an selbigem oder dessen Entsorgung.
Weiteren Einfluss auf Flottenversicherungen nehmen Fahrerassistenzsysteme. "Ich erwarte, dass durch die immer stärkere Durchdringung der Fahrzeuge mit Assistenzsystemen und die zunehmende Automation die Häufigkeit von Schäden rückläufig sein wird", erläutert Walter Heigl, Abteilungsleiter Firmen Kraft bei der Allianz. Dies wird aber noch einige Jahre dauern, vermutet Heigl, denn "im Gegensatz zur Konsumelektronik, zum Beispiel bei Handys, dauert es bei Fahrzeugen sehr lange, bis sich der Bestand der Fahrzeuge erneuert. Deshalb durchdringen neue Technologien den Verkehr nur schrittweise."
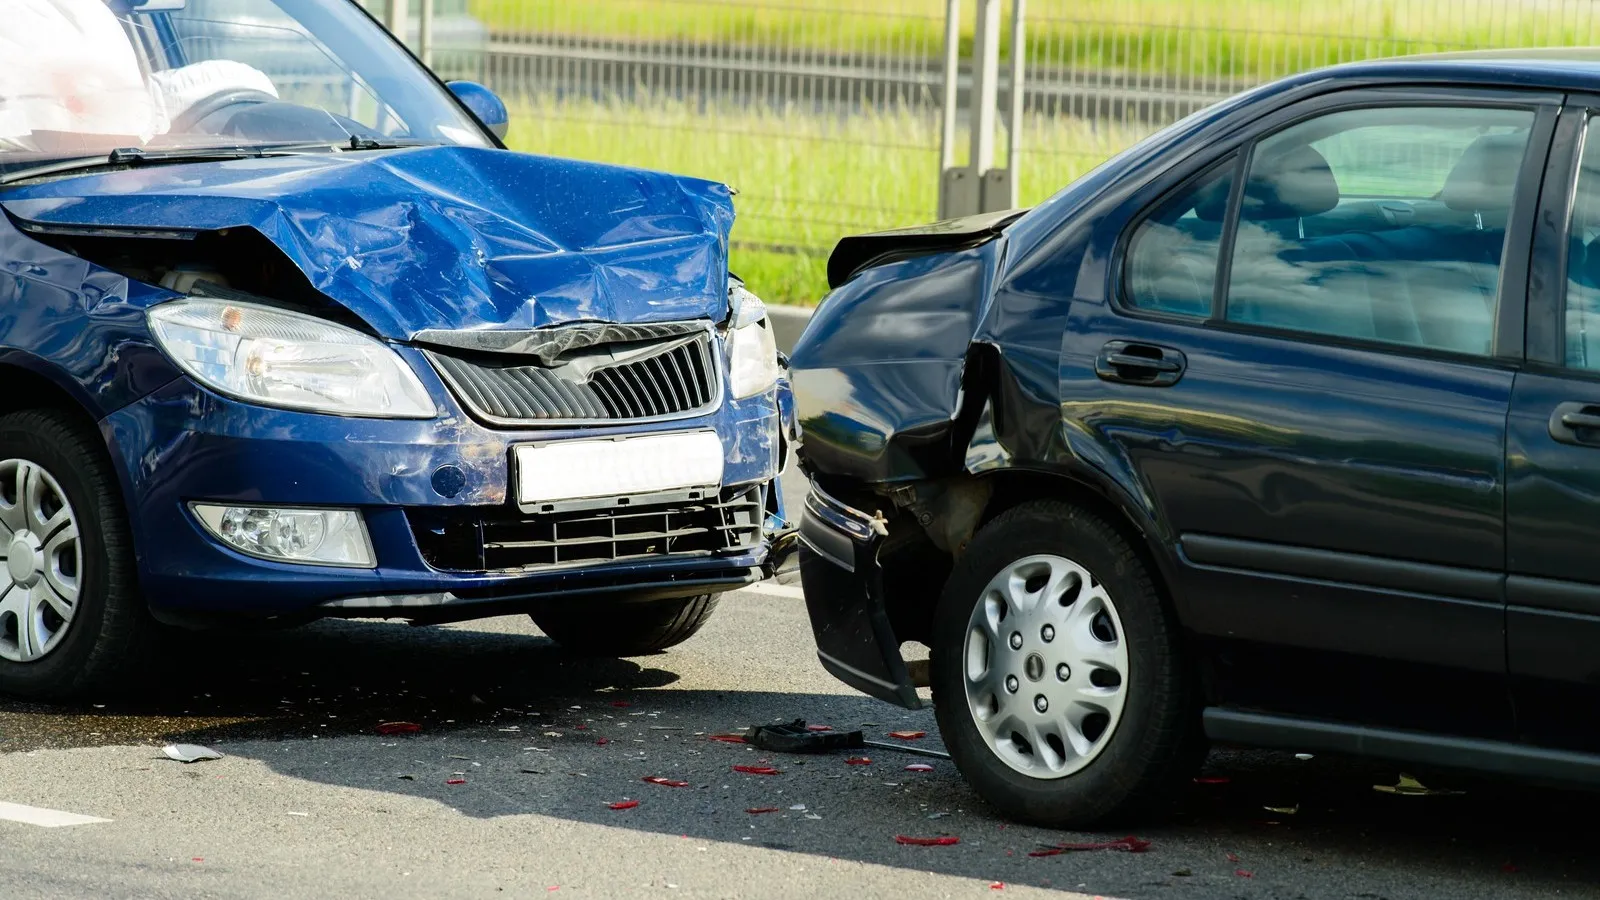
Der tendenzielle Aufwand für Fahrzeugschäden aber wird tendenziell steigen. Heigl nennt dafür konkrete Beispiele: "Sensoren wie Radarsensoren oder Kamerasysteme werden die Reparaturen in Einzelfällen deutlich teurer machen. Kurz- und mittelfristig ist denkbar, dass die erhöhten Schadendurchschnitte die sinkenden Schadenhäufigkeiten überkompensieren, so dass die Schadenaufwände insgesamt durchaus steigen könnten."
Für Versicherte bedeutet das theoretisch: Höhere Beitragssatze in der Flottenversicherung. Auf höhere Reparaturkosten muss sich die Branche wohl so oder so einstellen. "Trotz der wenigen Fahrassistenzsysteme ist bereits jetzt ein Anstieg der Reparaturkosten zu verzeichnen, somit hängt dies noch nicht eindeutig mit den Fahrassistenzsystemen zusammen", sagt Inger von dem Hagen, Underwriterin bei Signal Iduna. Die "Verteuerung von Schäden" sei aktuell auch die größte Herausforderung im Schadenmanagement.
Im Optimalfall kommt es natürlich erst gar nicht zu einem Schaden. Das zahlt sich letztlich auch finanziell aus, denn bessere Schadenverläufe bedeuten mehr Spielraum bei den Prämien. Ein ordentliches Riskmanagement ist ein Gesamtkonzept und ein dynamischer Prozess. Einer der wichtigsten Aspekte ist die Ursachenanalyse, damit kein Schaden zweimal vorkommt. Versicherer stellen Fuhrparkmanagern Unterlagen zur Verfügung, etwa Schadenstatistiken, -ursachen und -häufigkeiten oder Auffälligkeiten bestimmter Fahrzeuggruppen.
Oft empfehlen Anbieter einer Flottenversicherung als Mehrwert präventive Verhaltensmaßnahmen, die in der Regel immer prämiensenkend wirken. Im Gegensatz zu zusätzlichen Ausstattungen im Fahrzeug. Ausnahmslos alle Flottenversicherer legen Wert auf die Stellschraube Mensch, während technische Ausstattungen nur selten die Prämienhöhe beeinflussen.
Die VHV bietet Riskmanagement vor allem für Speditionen an. "In diesen Betrieben ist eine besonders große Herausforderung die hohe Fluktuation der Fahrer. Infolgedessen verpuffen die Effekte von klassischen Fahrerschulungen häufig bereits kurzfristig", weiß Tönnjes Freerk Eller. Die Versicherung reagiert entsprechend: "Unser Fokus liegt insbesondere darauf, Prozesse und Abläufe ganzheitlich im Unternehmen zu optimieren und die Mitarbeiterbindung zu erhöhen."
Einen Überblick relevanter Daten gewähren Versicherer ihren Kunden zunehmend kundenfreundlich, transparent und schnell. "Wir bieten unseren Kunden seit vergangenem Jahr Zugriff auf ihre Versicherungsdaten im Fuhrpark über ein webbasiertes Onlineportal", sagt Matthias Küchemann, Leiter Kraftfahrt Underwriting bei HDI Global. An 2019 erinnert sich Küchemann noch aus einem anderen Grund: "Die Belastung durch Naturkatastrophen war überdurchschnittlich." Zudem hat er "einen leichten Rückgang bei der Schadenhäufigkeit in Kraftfahrt-Haftpflicht bei steigenden Durchschnittsschäden gesehen. Für 2020 erwarten wir weitere Steigerungen der Schadendurchschnitte in Kraftfahrt-Haftpflicht und Kasko, insbesondere durch starke Steigerungen bei Pkw-Ersatzteilpreisen."
Insgesamt sehen Anbieter von Flottenversicherungen positiv in die Zukunft. 2019 wurden mehr Versicherungen abgeschlossen als im Vorjahr und 2020 soll diese Entwicklung weitergehen. Ganz wichtig: Die Schaden-Kosten-Quote ist konstant geblieben. Die Versicherer erwarten, dass das so bleibt. Die Kennzahl beschreibt die Divergenz von Schaden und Kosten und ist so bedeutsam, weil sie die Beitragssätze der Flottenversicherung mitbestimmt. Eine konstante Schaden-Kosten-Quote erhöht die Wahrscheinlichkeit, dass auch die Beiträge konstant bleiben.