Versicherung
Versicherung und Co.
Welche Maßnahmen umfasst das Schadenmanagement im Fuhrpark?
Professionelles Schadenmanagement trägt dazu bei, Kosten zu senken und die Mobilität des Fuhrparks sicherzustellen. Prävention ist ein wichtiger Bestandteil.
Recht und Versicherung
Versicherungsschutz bei Wegeunfällen trotz Umweg
Ein Umweg zur Arbeit beendet den Versicherungsschutz nicht automatisch. Das zeigt eine Entscheidung des Bundessozialgerichts.
Versicherungsbilanz 2025
Moderne Fahrzeugtechnik verteuert Flottenschäden
Weniger Schäden, höhere Kosten: Obwohl die Schadenzahlen in Flotten zurückgehen, verteuern sich Reparaturen laut Ayvens Deutschland spürbar.
Kompaktwagen
EU schafft M1E‑Klasse für günstige Elektro‑Kleinwagen
Die EU plant eine eigene Fahrzeugkategorie für kleine Elektroautos. Die M1E‑Klasse soll Entwicklungskosten senken, Preise drücken und die Produktion in Europa stärken.
Assistenzsysteme
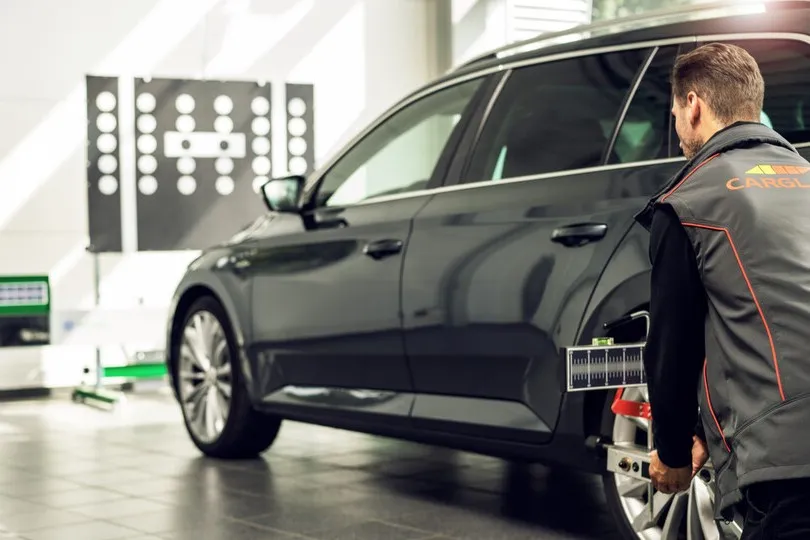
Teure Reparaturen und Versicherungen durch komplexe Technik
Assistenzsysteme reduzieren Unfälle, treiben jedoch die Kosten. Nach einer aktuellen Studie steigen Reparaturaufwand und Versicherungsprämien durch komplexe Technik und Inflation deutlich.
Telematik
Telematik im Fuhrpark: Für wen lohnt sie sich?
Viele Fuhrparks arbeiten noch mit Excel und verstreuten Daten, was mit wachsender Flotte immer unübersichtlicher wird. Genau hier setzen Telematik-Systeme an.
Recht
Wie viel darf man mit einem Firmenwagen privat fahren?
Wie ist die Privatnutzung bei Firmenwagen geregelt? Wer darf fahren, wie weit und was droht bei Verstößen? Ein Überblick über Regeln und steuerliche Fallstricke.
Recht
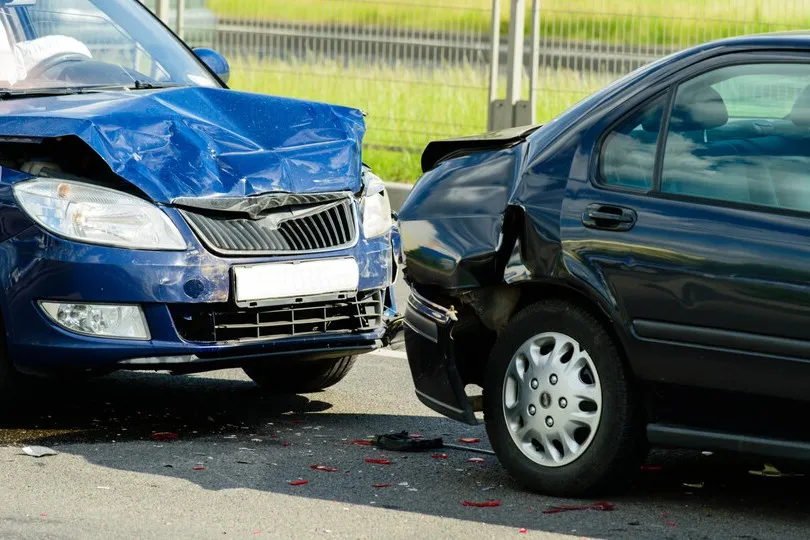
Gericht begrenzt Nutzungsausfall bei Totalschaden
Nach einem Totalschaden musste ein Autofahrer monatelang auf Ersatz warten. Vor Gericht ging es um die Frage, wie lange die Versicherung Nutzungsausfall zahlen muss.
Fuhrparkmanagement
Fuhrpark-Risiken im Griff: Schadenzahlen nachhaltig senken
Wie ein durchdachtes Risikomanagement im Fuhrpark Unfälle reduziert, Kosten senkt und die Sicherheit für Fahrer nachhaltig verbessert.
Fuhrparkmarkt
Carsharing-Anbieter Teilauto auf Wachstumskurs
Teilauto expandiert weiter: Mehr Nutzer, mehr Fahrzeuge und neue Standorte. Die Branche kämpft jedoch mit steigenden Kosten.
Fuhrparkstrategie
Langzeitmiete im Fuhrpark: Alternative zum Leasing?
Langzeitmiete verspricht flexible Fahrzeugnutzung ohne lange Vertragsbindung. Sie hat jedoch auch ihre Grenzen.
Versicherung
Sparen bei der Kfz-Versicherung
Trotz prognostizierter Beitragssteigerungen können Autofahrer ihre Versicherungsbeiträge senken.
Praxistipp
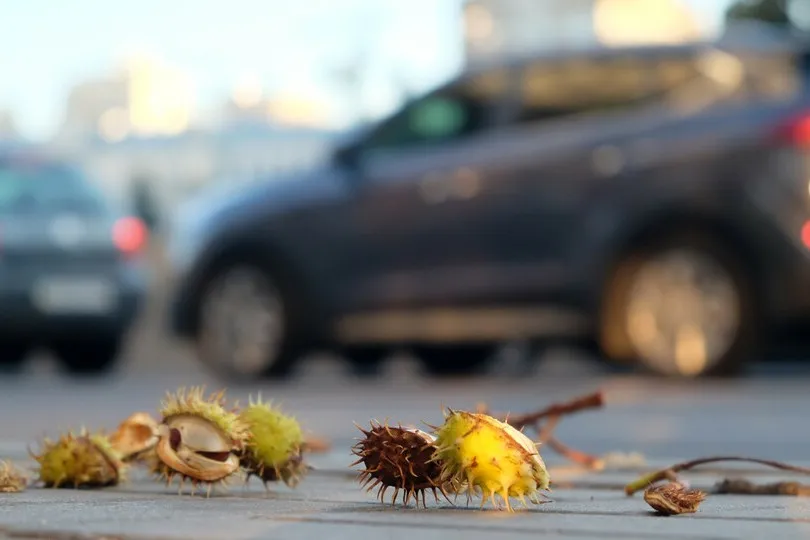
So schützen Sie Ihre Fahrzeuge vor Dellen
Herbstzeit ist Dellenzeit: Dellen im Auto sind immer nervig. Noch schlimmer sind sie aber, wenn sie bei Leasingwagen auftreten. Denn hier können sie zusätzliche Kosten verursachen.
Reparaturkosten
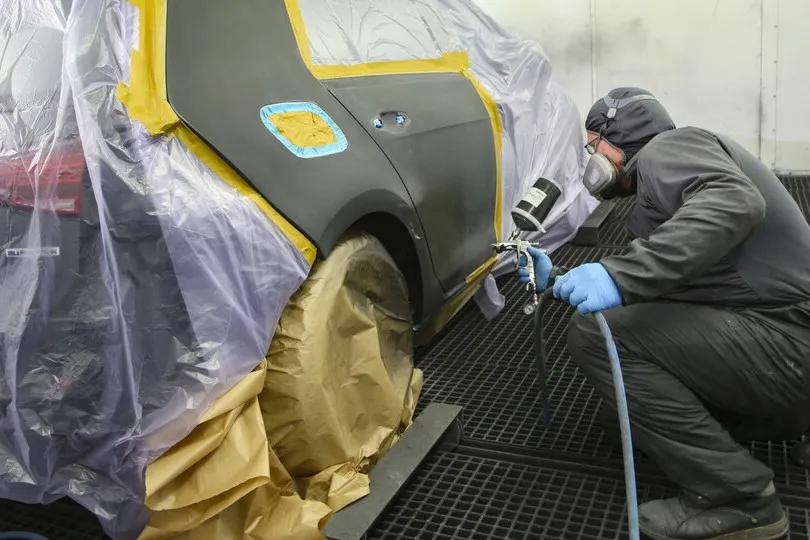
Werkstattkosten steigen weiter
Autobesitzer müssen sich auf höhere Kosten einstellen: Die Preise für Reparaturen in Kfz-Werkstätten sind deutlich gestiegen.
Recht
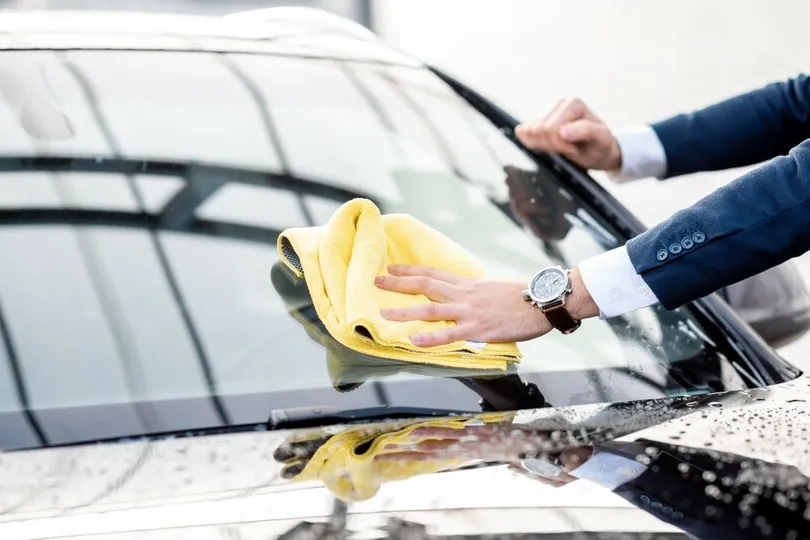
Autoscheibe putzen ist versichert
Die gesetzliche Unfallversicherung definiert Wegeunfälle üblicherweise sehr eng. Trotzdem werden auch Nebentätigkeiten, die unmittelbar mit der Fortbewegung zusammenhängen, abgesichert.