Flottenversicherungen im Wandel
Die Wahl des Versicherers ist im Fuhrparkmanagement wichtig: Im Schadensfall können daran erhebliche Beträge hängen und auch sonst hilft eine vertrauensvolle Zusammenarbeit bei der Prävention.
--1x1--v1nqyndv.png?f=webp)
Anzeige
Die Wahl des Versicherers ist im Fuhrparkmanagement wichtig: Im Schadensfall können daran erhebliche Beträge hängen und auch sonst hilft eine vertrauensvolle Zusammenarbeit bei der Prävention.
Von Alfons Wolf
Mehr als 90 Prozent der Fuhrparkmanager vertrauen auf einen einzigen Assekuranz-Anbieter, so eine umfassende Analyse des Researchspezialisten Dataforce von mehr als 26.000 Flotten mit mindestens fünf Fahrzeugen im Bestand.
Dies unterscheidet sich stark von Studien in den Bereichen Leasing oder Mineralöl, wo viele Flotten mit mehreren Dienstleistungsunternehmen zugleich kooperieren.
Die Konzentration auf einen Versicherer schlägt sich für Fuhrparkmanager natürlich in Größenvorteilen nieder, aber bringt auch eine enge Bindung mit sich. Dies ist ein weiterer Grund, bei der Auswahl besondere Sorgfalt walten zu lassen. Zunächst wollen wir uns aber eine Übersicht über den Markt verschaffen.
Knapp die Hälfte der befragten Unternehmen bezieht ihre Versicherung laut Dataforce über einen Makler. In über 70 Prozent der Unternehmen kommen Flottentarife zum Einsatz, über die alle Fahrzeuge der Flotte versichert sind. Lediglich gut 20 Prozent der Unternehmen versichern jedes Fahrzeug individuell.
Bei der Auswahl der Flottenversicherung war mit 37,5 Prozent der Befragten am häufigsten das Preis-/Leistungsverhältnis ausschlaggebend. Doch auch die Zufriedenheit und das Vertrauensverhältnis spielen eine wesentlich größere Rolle als etwa bei der Auswahl einer Automarke oder eines Dienstleisters für andere Bereiche des Fuhrparkmanagements. Insgesamt 27,6 Prozent aller Befragten nannten entsprechende Gründe.
Vor allem in den kleineren Flotten mit weniger als zehn Fahrzeugen steht die persönliche, oftmals langjährige Beziehung zur Versicherung oder zum dortigen Ansprechpartner im Vordergrund.
Über alle Fuhrparkgrößen hinweg liegt die Allianz mit einer Durchdringungsrate von 17,8 Prozent mit deutlichem Vorsprung auf Rang 1. Anbieter mit besonderen Angeboten für Fuhrparks sind darüber hinaus unter anderem Ergo, Gothaer, HDI, R+V inklusive Kravag, Zurich sowie die VHV-Versicherung.
Auch wenn die befragten Fuhrparkbetreiber zum Großteil sehr loyal gegenüber ihren Versicherungsanbietern sind (70 Prozent), haben beachtliche 20 Prozent der befragten Unternehmen in den vergangenen fünf Jahren den Anbieter gewechselt. Vor allem größere Flotten wechseln, wenn Preis und/oder Service nicht passen oder Mängel aufweisen.
Transparenz und ein schneller Zugriff auf relevante Daten können die Prozesse deutlich optimieren – zum Beispiel in der Anbahnungsphase oder innerhalb der Verwaltung. Dies wünscht sich besonders Sebastian Kittner, Abteilungsleiter Ergo Kraftfahrt Flottengeschäft: "Schlanke Prozesse sorgen nicht nur für Transparenz und Kosteneffizienz, sondern wirken sich auch positiv auf die Schadenabwicklung aus."
Ein umfangreiches Schadenmanagement mit verlässlichen Partnern sowie ein regelmäßiges Controlling aller beteiligten Einheiten und Prozesse sind ebenfalls ausschlaggebend für eine Optimierung der Versicherung.
Einer der häufigsten Fehler von Fuhrparkmanagern ist es, Angebote zum Schadenverhütungsmanagement nicht ausreichend zu nutzen. Carsten Panzer, Underwriter in der Abteilung Kfz-Betrieb der R+V Versicherung, weiß, dass viele Kfz-Versicherer sogenannte Einzelschaden-Übersichten anbieten, aus denen die Schadenursachen und die Schadenverursacher hervorgehen.
"Stechen bestimmte Schadenursachen und/oder Fahrer hervor, bieten sich Maßnahmen zur Reduktion der Schadenhäufigkeit wie zum Beispiel Fahrertrainings an, um die Schadensituation und damit auch die nicht versicherten Ausfallkosten der Fahrzeuge zu minimieren." Bessere Schadenverläufe bedeuten immer auch einen günstigeren Versicherungsbeitrag und damit einen Wettbewerbsvorteil für das Unternehmen.
Auch Bianca Knuth, Expertin für Flottenversicherungen bei der Axa, sieht das Thema Schadenmanagement bzw. Schadenprävention bei den meisten Fuhrparkbetreibern immer noch in einer nachgelagerten Rolle: "Dabei haben sich die Möglichkeiten, hierdurch positiven Einfluss zu nehmen, gerade auch auf Seiten der Versicherer enorm weiterentwickelt."
Daher empfiehlt sie konkret eine Schadensteuerung durch den Versicherer zu erlauben, um die passenden Maßnahmen abzuleiten. Dazu gehört zum Beispiel die Nutzung von Werkstattnetzen zur Schadenkostenminderung oder eine Integration von Bonus-/Malus-Systemen flankiert von einer regelmäßigen Analyse der Schaden- und Vertragsdaten.
Tönnjes Freerk Eller, Abteilungsleiter Kraftfahrt Gewerbe bei der VHV ergänzt: "Günstigere Prämien erreichen Fuhrparkbetreiber und Versicherer mit der vertraglichen Fixierung von Gewinnbeteiligungen, Nachlässen und Schadenrückkaufsvereinbarungen sowie Stufungsmodellen."
Obwohl diese Themen nachweislich eine der Möglichkeiten zur Kostenreduktion darstellen und durch Schadenmanagement die Mobilität des Unternehmens sichergestellt wird, ist aus Sicht von Bianca Knuth diesbezüglich nach wie vor eine sehr intensive Beratung der Fuhrparkbetreiber erforderlich.
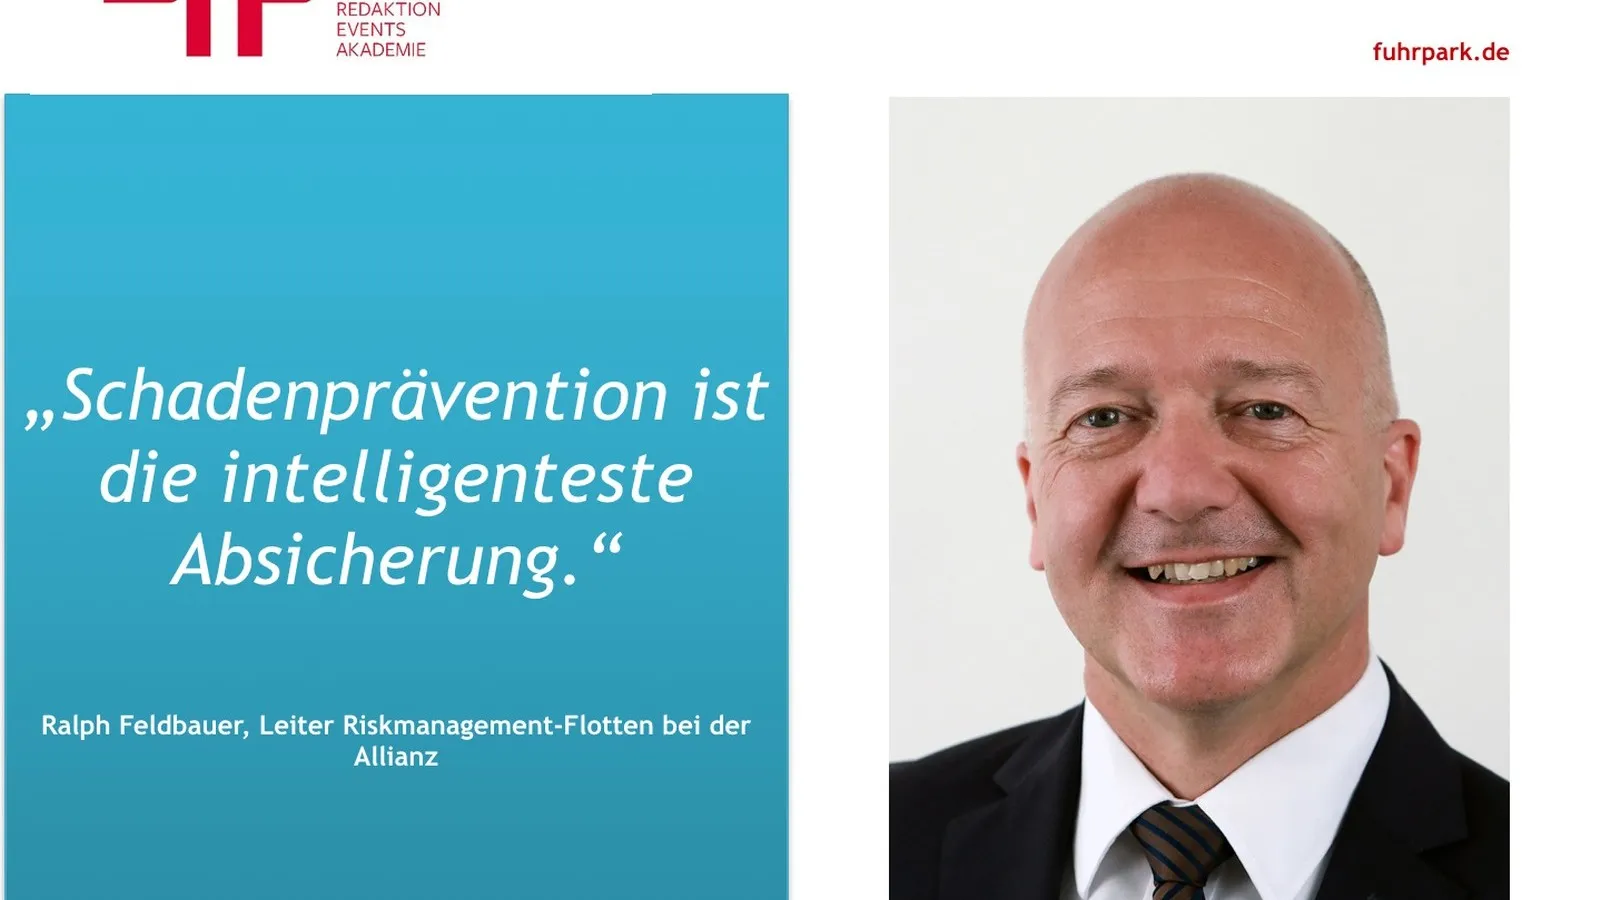
Ralph Feldbauer, Leiter Riskmanagement-Flotten bei der Allianz Versicherungs-AG bringt es auf den Punkt: "Die intelligenteste Absicherung im Fuhrparkbereich ist die Fokussierung auf die Schadensprävention."
"Die Expertise des Versicherers im jeweiligen Fuhrparksegment wird oftmals vor Vertragsabschluss nicht ausreichend geprüft", mahnt Thomas Winkler, Chief Underwriter Kraftfahrt Privat- und Unternehmerkunden bei der Gothaer Allgemeine Versicherung AG. Außerdem ist es sinnvoll, regelmäßig die Notwendigkeit vorhandener Deckungsbausteine abzufragen.
Für Eller von der VHV hat sich die Zielgruppentarifierung nach der Fuhrparkgröße dabei bewährt: "Die VHV ist in jedem Fall daran interessiert, das Deckungskonzept im Sinne des Kunden gesamtheitlich zu optimieren." Darüber hinaus können Fuhrparkbetreiber Versicherungsprämie einsparen, indem sie höhere Selbstbehalte vereinbaren.
Auf diese Weise zahlen sie einen größeren Anteil der Aufwendungen für Frequenzschäden – also Schäden, die bei größeren Flotten jedes Jahr gehäuft und in absehbarer Höhe eintreten. Gleichzeitig bleiben die Flotten effektiv gegen Großschäden durch den Versicherer abgesichert.
Einen Großschaden kann der Versicherer in einer langfristigen Zusammenarbeit besser einordnen und adäquat beurteilen. Hierdurch können übertriebene Sanierungsforderungen vermieden werden. So gehört für Timon Schneider, Produktmanager Motor bei der Zurich Gruppe Deutschland, ein ständiger Kontakt zwischen Versicherer und Fuhrparkbetreiber zu den wichtigsten Erfolgskriterien einer Zusammenarbeit.
Außerdem rät er, Schäden dem Versicherer so schnell wie möglich melden: "Insbesondere in Kraftfahrthaftpflichtfällen kann in klaren Fällen die Einschaltung von Sachverständigen oder Rechtsanwälten vermieden werden."
Panzer von der R+V schließt das Thema ab und weist darauf hin, dass Sonderfälle und Schwerpunkte besonders berücksichtigt werden sollten: "Sind Leasingfahrzeuge im Fuhrpark? Wird Gefahrgut transportiert? Werden Fahrzeuge an Dritte gegen Entgelt verliehen?" Je genauer der Kfz-Versicherer die individuellen Risiken des Unternehmens kennt, desto weniger Überraschungen gibt es später im Schadenfall.
Für Carsten Panzer, der für die R+V Versicherung und die Kravag spricht, sind folgende Punkte besonders wichtig:
Richtiges Tarifierungsmodell wählen In Abhängigkeit von der Größe des Fuhrparks bieten die Kfz-Versicherer unterschiedliche Tarifierungsmodelle an (zum Beispiel Kleinflottentarife oder Stückprämien); hier sollte das zum Fuhrpark und zum Unternehmen passende Modell gewählt werden. Bei größeren Flotten kann die zusätzliche Vereinbarung eines Bonus- und/oder Malus-Modells bei entsprechendem Schadenverlauf zu einer Gewinnbeteiligung oder Nachschusspflicht führen, wobei dadurch Verhandlungsspielraum hinsichtlich der Höhe der laufenden Prämie entsteht.
Umfang/Laufzeit der Kaskoversicherung und Höhe der Selbstbeteiligung festlegen Lohnt sich für das fünf Jahre alte Fahrzeug noch eine Vollkasko oder ist eine Teilkasko ausreichend? Viele Kfz-Versicherer bieten hier Unterstützung an und vereinbaren vorab ein bestimmtes Fahrzeugalter, ab dem eine Vollkasko automatisch in eine Teilkasko umgewandelt wird. Zudem lässt sich mit einer höheren Selbstbeteiligung in der Voll- und Teilkasko Versicherungsprämie sparen. Aber Achtung: Aufgrund des höheren Eigenanteils steigen die Kosten im Schadenfall.
Freie Schadenfreiheitsrabatte prüfen Sofern ein Tarifierungsmodell mit Schadenfreiheitsrabatten (SFR) vereinbart ist, sollte bei der Neuanschaffung eines Fahrzeugs immer geprüft werden, ob nicht durch zuvor ausgeschiedene Fahrzeuge bei dem aktuellen oder bei einem Vorversicherer noch ungenutzte SFR vorhanden sind, die auf das neue Fahrzeug übertragen werden können. Aufpassen: Nicht genutzte SFR verfallen in der Regel nach 7 Jahren.
Preis nicht als allein entscheidendes Kriterium betrachten Bei der Wahl des Kfz-Versicherers sollte der Preis nicht das einzig ausschlaggebende Kriterium sein. In der täglichen Praxis ist es ebenso mitentscheidend, dass der Versicherer über schlanke und gegebenenfals digitalisierte Prozesse (zum Beispiel zur Schadenmeldung oder Mitversicherung neuer Fahrzeuge) sowie über eine schnelle und unkomplizierte Schadenregulierung verfügt. Dadurch erleichtert sich die tägliche Bearbeitung von Versicherungsangelegenheiten erheblich.
Vorläufige Deckung für neu hinzukommende Fahrzeuge vereinbaren Für neu hinzukommende Fahrzeuge kann es vor allem im Hinblick auf die Kaskoversicherung wichtig und sinnvoll sein, dass der Versicherungsschutz nicht erst mit der Zulassung beginnt, sondern bereits mit der Übernahme des (noch nicht zugelassenen) Fahrzeugs; damit ist das Fahrzeug vom ersten Moment an abgesichert.