Fahrtenbuch: Was heißt eigentlich zeitnah?
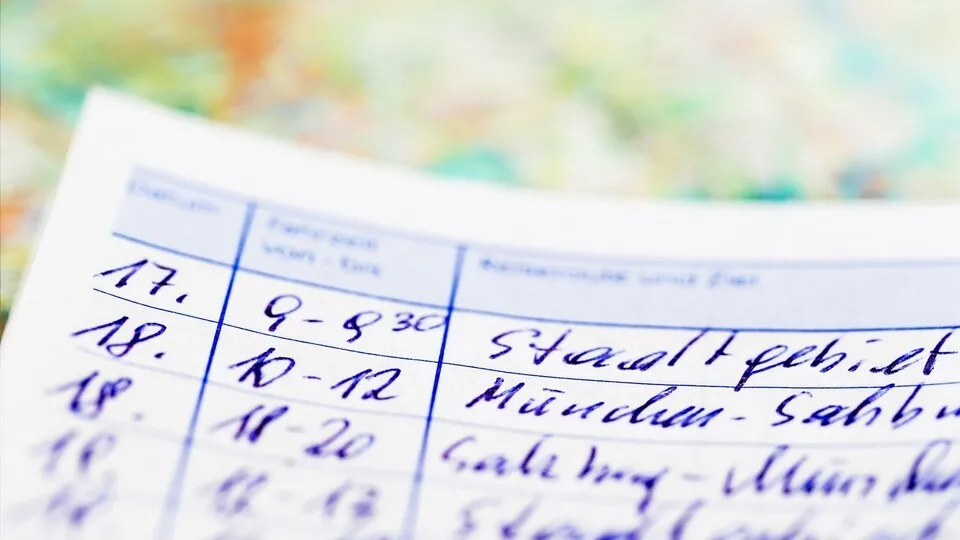
Ein Fahrtenbuch muss laut Finanzamt "zeitnah" geführt werden. Aber was bedeutet das genau?
--1x1--v1nqyndv.png?f=webp)
Anzeige
Ein Fahrtenbuch muss laut Finanzamt "zeitnah" geführt werden. Aber was bedeutet das genau?
Von Alfons Wolf
Finanzämter und vor allem Steuerprüfer lieben Fahrtenbücher – egal ob elektronisch oder manuell geführt. Das erzeugt viel Mühe beim Steuerpflichtigen, weil viel dokumentiert und beachtet werden muss. Aber dennoch – so hört man – werden bei einer Betriebsprüfung weit mehr als die Hälfte der Fahrtenbücher nicht anerkannt.
Das liegt manchmal an Fehlern in der Aufzeichnung oder Diskrepanzen bei den Standortangaben zwischen Tank- oder Parkquittung und ausgewiesener Route. Letzteres kann bei elektronischen Fahrtenbüchern im Grunde nicht passieren (es sei denn, die Tankquittung kommt von einem anderen Fahrzeug), denn hier wird die exakte Route per GPS aufgezeichnet. Allerdings müssen beispielsweise der konkrete dienstliche Zweck und weitere Angaben zu Geschäftsfahrten zeitnah ergänzt und unveränderbar dokumentiert werden. Sonst ist die Anerkennung bei den Finanzämtern problematisch.
Was "zeitnah" bedeutet, ist nicht genau festgelegt. Sicher ist, dass eine Sieben-Tage-Frist ausreicht, um als zeitnah zu gelten und – falls der Anlass nicht ergänzt wird – alle anderen Fahrten als privat einzustufen sind. Allerdings werden auch längere Zeiträume von den Finanzämtern anerkannt, wenn es für die Verzögerung einen nachvollziehbaren Grund gibt.
"Denn so praxisfremd sind die Finanzbehörden sicherlich nicht. Wenn jemand zum Beispiel geschäftlich zum Frankfurter Flughafen fährt und dann mehrere Wochen geschäftlich in Übersee ist, dann wird er die Fahrt nach Rückkehr ergänzen", sagt Ulric E.J. Rechtsteiner von AREALCONTROL und überzeugt uns mit einem weiteren schönen Beispiel: zehn Tage IAA-Einsatz, mit Auf-/Abbau zwölf Tage, anschließend ggf. noch Urlaubstage. "Da wird sicherlich keine Finanzbehörde das Fahrtenbuch verwerfen".
Rechtsteiner machte uns auf das Thema aufmerksam, da manche Anbieter von elektronischen Fahrtenbüchern den Begriff "zeitnah" fester definieren als die Finanzbehörden selbst. Nach Ablauf der sieben Tage kann es dann dazu kommen, dass programmtechnisch aus der nicht ergänzten Dienstfahrt eine Privatfahrt wird. Ärgerlich, wenn das Programm dann keine Ergänzungen mehr zulässt und so steuerliche Nachteile entstehen. Wie das elektronische Fahrtenbuch mit solchen Vorfällen umgeht, sollten Nutzer prüfen.
"Aus meiner Sicht und Erfahrung bei Lohnsteueraußenprüfungen halten sich die Prüfer an die übliche Auslegung der zeitnahen elektronischen Fahrtenbuchführung", sagt Gerhard Nolle, unter anderem als Steuerexperte für den Bundesverband Fuhrparkmanagement e.V. tätig. Jedoch kann auch er sich nicht vorstellen, dass die Prüfer bei den vorgenannten Beispielen die dienstlichen Fahrten verwerfen und als Privatfahrten deklarieren.
Dabei kann sich ein Fahrtenbuch mehr als lohnen: Wer die pauschale Methode vermeiden will, muss per Fahrtenbuch nachweisen, wie hoch die tatsächlichen Kosten verteilt sind. "Mit einem elektronischen Fahrtenbuch sparen Firmenwagenfahrer nach unseren Berechnungen durchschnittlich 2.700 Euro im Jahr und Unternehmen können mit einer durchschnittlichen Beitragsersparnis der Sozialversicherung in Höhe von 500 Euro pro Jahr und Fahrzeug rechnen", sagt Digitalisierungsexperte Amir Roughani, Gründer und Chef des Münchner Technologieunternehmens Vispiron.
Fazit: Zeitnah heißt, möglichst schnell und innerhalb von sieben Tagen nach der Fahrt alle relevanten Eingaben tätigen – oder zumindest sofort, nachdem die Gründe weggefallen sind, die die Dokumentation verhindert haben. Das bedeutet, dass ein GPS-Fahrtenbuch auf jeden Fall zur lückenlosen Kontrolle des Fahrzeugeinsatzes genutzt werden kann. Es hat dann steuerliche Relevanz, wenn der Fahrer Eintragungen nicht fahrlässig hinauszögert, sondern auf zeitnahe, as-soon-as-possible-Ergänzungen achtet.
Die deutschen Steuerbehörden akzeptieren elektronische Fahrtenbücher, solange sie dieselben ausführlichen Informationen enthalten wie handschriftliche Fahrtenbücher. Die wichtigsten Voraussetzungen für die Anerkennung sind: