Logo fuhrpark.de
Logo fuhrpark.de
Über Fuhrpark.deNewsletterKontaktFuhrpark-AkademieMediadatenHeftarchiv
Logo
ImpressumDatenschutzAGB
Fuhrparkmanagement

Kommt die Lkw-Maut auch für 3,5 Tonner?

Die Bundesregierung hat in einem Gesetzesentwurf einen Teil einer umfangreichen EU Richtlinie zur Lkw-Maut in nationales Recht umgesetzt. Der Zeitrahmen für eine Maut für Transporter ab 3,5 Tonnen steht auch schon fest.

3 Min.19.01.2023, 15:17 Uhr
Von
Dr. Katja Löhr-Müller
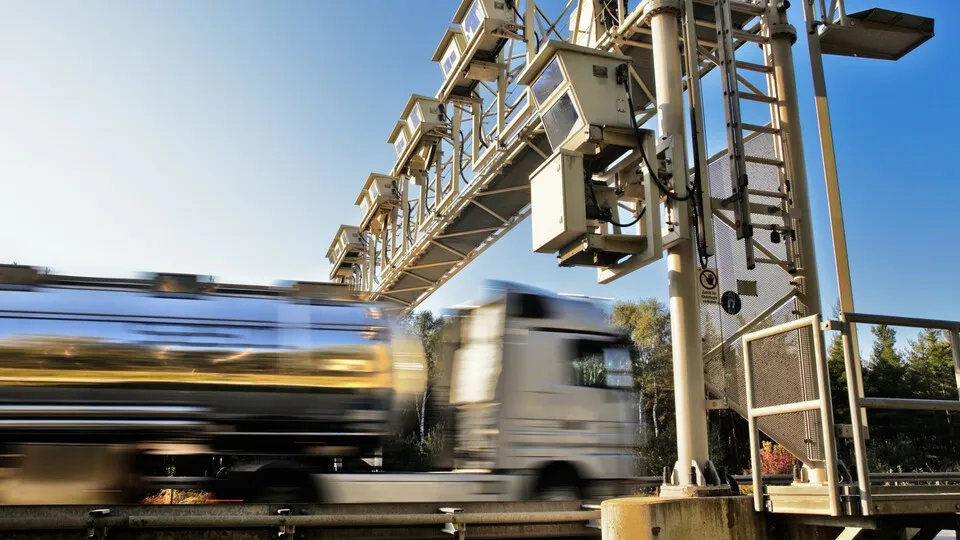
Die neue Berechnungsgrundlage macht die Maut für Lkw in Deutschland teurer.
Die neue Berechnungsgrundlage macht die Maut für Lkw in Deutschland teurer. Ingo Bartussek - stock.adobe.com

Zitiervorschlag

Kommt die Lkw-Maut auch für 3,5 Tonner?. In: /recht-und-steuern/kommt-die-lkw-maut-auch-fuer-35-tonner, 19.01.2023, /recht-und-steuern/kommt-die-lkw-maut-auch-fuer-35-tonner (abgerufen am: 19.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie fuhrpark.de als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie fuhrpark.de hier als bevorzugte Quelle hinzu.

Anzeige

Relevante Themen

Transporter & NutzfahrzeugeSteuernUrteile
Anzeige
Anzeige
Anzeige
Dr. Katja Löhr-Müller

Autor für Recht & Steuern

Neben den Vorschriften über Lenk- und Ruhezeiten oder eine Berufskraftfahrer-Qualifikation müssen Unternehmen, die Nutzfahrzeuge einsetzen, sich auch gut im Bundesfernstraßenmautgesetz auskennen. Es basiert auf EU-Richtlinien aus den Jahren 1999, 2019 sowie 2022 und befasst sich mit der Erhebung von Gebühren für die Benutzung bestimmter Verkehrswege durch Fahrzeuge. Insbesondere die Richtlinie (EU) 2022/362 vom 24. Februar 2022 sollten Fuhrparkleiter beim Einsatz von Kraftfahrzeugen im Auge behalten. Denn diese Richtlinie ist dafür verantwortlich, dass das Bundesfernstraßenmautgesetz auch in Deutschland am 8. Dezember 2022 geändert wurde. Die Änderungen sind zum 1. Januar 2023 in Kraft getreten.

Lkw-Mauterhöhung durch neue Berechnungsgrundlage

Vor dessen Verabschiedung gab es ein hartes Ringen darum, welche Optionen für eine Anpassung aus der aktuellen (EU) Richtlinie umgesetzt werden sollen. Schnell war klar, dass es in jedem Fall zu einer Lkw-Mauterhöhung kommt. Die neuen Mautgebühren errechnen sich zukünftig auf Grundlage eines neuen Wegekostengutachtens, das regelmäßig alle fünf Jahre neu erstellt werden muss. Dabei ist der Mauttarif von drei Faktoren abhängig, nämlich der Anzahl der Achsen, der Emissionsklasse sowie des zulässigen Gesamtgewichts der Fahrzeugkombination.

Wann besteht Mautpflicht?

Ob eine Mautpflicht besteht, ergibt sich ausschließlich aus dem Bundesfernstraßenmautgesetz. Umgekehrt bedeutet dies, dass Fahrzeuge, die per Definition nicht unter dieses Gesetz fallen, auch nicht mautpflichtig sind. Gleiches gilt für Fahrzeuge, die zwar unter das Gesetz fallen, für die der Gesetzgeber aber spezielle Ausnahmetatbestände vorsieht. Auch wenn viele Unternehmen immer wieder beim Bundesamt für Güterverkehr anfragen, ob man ein Schreiben erhalten könne, aus dem hervorgeht, dass man nicht mautpflichtig sei, wird dieses Begehren regelmäßig zurückgewiesen. Denn für solche „Bescheide“ bleibt gesetzlich kein Raum. Eine Behörde kann nicht bestätigen, was ohnehin bereits gesetzlich geregelt ist. So legt § 1 Bundesfernstraßenmautgesetz fest, für welche Kraftfahrzeuge oder Fahrzeugkombinationen eine Mautpflicht besteht und welche Fahrzeuge von der Maut ausgenommen sind.

EU Richtlinie sieht Mautpflicht auch für Transporter ab 3,5 Tonnen vor

Nach der Richtlinie (EU) 2022/362 vom 24. Februar 2022 sind die Mitgliedstaaten berechtigt, nun unter anderem auch für Nutzfahrzeuge schon ab 3,5 t zulässige Gesamtmasse eine Maut zu erheben. Entsprechend gab es im Rahmen der Gesetzesnovelle zum Bundesfernstraßenmautgesetz eine hitzige Diskussion darüber, ob eine entsprechende Anpassung in Deutschland zum 1. Januar 2023 vorgenommen werden soll. Letztlich konnten sich die Parlamente darauf nicht einigen. Nach der (EU) Richtlinie steht jedem Mitgliedstaat eine Karenzzeit zur Umsetzung bis zum 25. März 2027 zu. Allerdings sollten sich Fuhrparkbetreiber, die solche Fahrzeuge in ihrem Portfolio einsetzen, nicht zu früh freuen. Denn in Deutschland hat man sich darauf geeinigt, solche Kraftfahrzeuge ab 3,5 t zulässiges Gesamtgewicht ab dem 1. Januar 2024 mautpflichtig werden zu lassen. Ob dann im konkreten Fall für diese Nutzfahrzeuge tatsächlich Maut gezahlt werden muss, kommt darauf an, ob der deutsche Gesetzgeber Ausnahmen zulassen wird.

Handwerkerregelung auch für Maut?

Für die fahrpersonalrechtlichen Vorschriften und das Berufskraftfahrerqualifikationsgesetz wurden in Deutschland bereits solche Ausnahmen geschaffen, die durch die jeweiligen EU-Richtlinien gedeckt sind. Die wichtigste Ausnahme ist dabei die sogenannte Handwerkerregelung. Auch die Richtlinie (EU) 2022/362 lässt in Art. 7 Abs. 9 lit. b) eine solche Ausnahme für eine Mautbefreiung zu. Dort heißt es: „Die Mitgliedstaaten können ermäßigte Maut- oder Benutzungsgebühren oder Befreiungen von der Verpflichtung zur Entrichtung von Maut- oder Benutzungsgebühren vorsehen für Lastkraftwagen mit einer technisch zulässigen Gesamtmasse im beladenen Zustand von mehr als 3,5 t und weniger als 7,5 t, die zur Beförderung von Material, Ausrüstungen oder Maschinen, die der Fahrer zur Ausübung seines Berufs benötigt, oder zur Auslieferung von handwerklich hergestellten Gütern, wenn die Beförderung nicht gewerblich erfolgt, benutzt werden“.

Bisher wurde in Deutschland regelmäßig davon Gebrauch gemacht, Ausnahmen auch ins deutsche Recht umzusetzen, wenn solche Ausnahmen europarechtlich gestattet wurden. Es ist deshalb davon auszugehen, dass auch für die Maut der deutsche Gesetzgeber die Möglichkeit der Ausnahmeregelung in Anspruch nehmen wird. Sollte die Handwerkerregelung ab dem 1. Januar 2024 eingeführt werden, ist zu empfehlen, Fahrzeuge, die unter der Handwerkerregelung eingesetzt werden, dennoch bei Toll Collect registrieren zu lassen. Hierdurch entsteht keine Mautpflicht, sondern kann dem Unternehmen viel Zeit und Arbeit ersparen. Denn ist ein mautfreies Fahrzeug registriert, kommt es weniger zu unnötigen Ausleitungen, Kontrollen oder Ermittlungsverfahren.

Empfohlene Artikel

Checkliste Heimladen abrechnen ohne Excel-Chaos
Gratis Whitepaper

Anzeige

Heimladen abrechnen ohne Excel-Chaos: In 4 Wochen zum automatisierten Prozess

Erfahren Sie Schritt für Schritt, wie Sie die Abrechnung von Heimladekosten in nur vier Wochen digitalisieren. Die Checkliste zeigt Ihnen den Ablauf, die wichtigsten Aufgaben und wie MOBIKO Sie dabei unterstützt.

Elektrofahrzeuge
Weißes Kia PV5 Chassis Cab auf einem Industriehof vor einer dunkelgrauen Hallenfassade. Das Fahrzeug zeigt das offene Fahrgestell ohne Aufbau und verdeutlicht die Basis für verschiedene gewerbliche Aufbauten.
Elektro-Nutzfahrzeuge

Kia PV5 Chassis Cab mit größerem Akku und mehr Zugkraft

Mit einer 71,2-kWh-Batterie bietet der Kia PV5 Chassis Cab mehr Leistung und Anhängelast. Dafür müssen Käufer bei der Nutzlast einen Kompromiss eingehen.

Transporter & Nutzfahrzeuge
Der Opel Combo Start in schwarzer Optik.
Für Handwerk und Gewerbe

Citroën, Fiat, Opel und Peugeot: Neue Einstiegsversionen für kleine Stellantis-Transporter

Stellantis bringt eine neue Einstiegsversion seiner Kompakttransporter von Citroën, Fiat, Opel und Peugeot auf den Markt. Zielgruppe sind vor allem Handwerker und kleinere Unternehmen.

Transporter & Nutzfahrzeuge