Logo fuhrpark.de
Logo fuhrpark.de
Logo
Über Fuhrpark.deNewsletterKontaktFuhrpark-AkademieMediadatenHeftarchiv
ImpressumDatenschutzAGB
eHUB

Sonderabschreibung: E-Lieferfahrzeuge können sofort zur Hälfte abgeschrieben werden…

... allerdings erst nach Zustimmung der EU-Kommission. Fördergelder und auch die nun mögliche Sonderabschreibung für E-Lieferfahrzeuge machen E-Fahrzeuge für Unternehmen attraktiv.

3 Min.14.10.2021, 14:36 Uhr (Aktualisiert am 06.11.2026, 11:06 Uhr)
Von
Redaktion
Redaktion
Redaktion
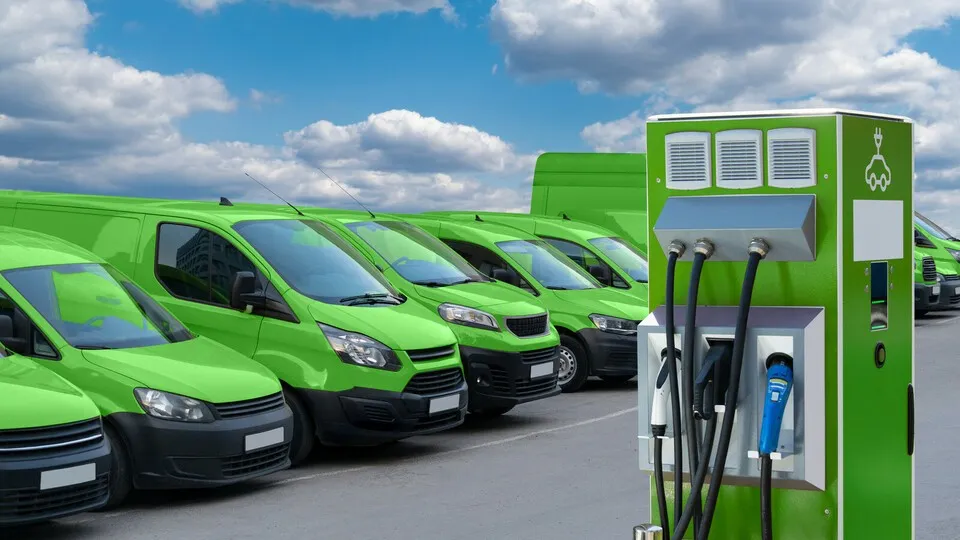
Mit der Sonderabschreibung für E-Lieferfahrzeuge und E-Lastenfahrräder ermöglicht die Bundesregierung Unternehmen, die Kosten für angeschaffte E-Lastkraftfahrzeuge bis zu 7,5 Tonnen sowie Lastenfahrräder bereits mit der Steuererklärung für das Jahr der Anschaffung auf einen Schlag zur Hälfte steuermindernd abzuschreiben.
Mit der Sonderabschreibung für E-Lieferfahrzeuge und E-Lastenfahrräder ermöglicht die Bundesregierung Unternehmen, die Kosten für angeschaffte E-Lastkraftfahrzeuge bis zu 7,5 Tonnen sowie Lastenfahrräder bereits mit der Steuererklärung für das Jahr der Anschaffung auf einen Schlag zur Hälfte steuermindernd abzuschreiben. scharfsinn86 - stock.adobe.com

Zitiervorschlag

Sonderabschreibung: E-Lieferfahrzeuge können sofort zur Hälfte abgeschrieben werden…. In: /kosten-und-beschaffung/sonderabschreibung-e-lieferfahrzeuge-koennen-sofort-zur-haelfte-abgeschrieben-werden, 14.10.2021, /kosten-und-beschaffung/sonderabschreibung-e-lieferfahrzeuge-koennen-sofort-zur-haelfte-abgeschrieben-werden (abgerufen am: 19.11.2026)

Infos zum Zitiervorschlag

Hinweis: Wenn Sie etwas googeln, bekommen Sie neben den normalen Ergebnissen auch eine Box mit aktuellen News angezeigt. Wenn Sie fuhrpark.de als bevorzugte Quelle hinterlegen, tauchen unsere Inhalte dort häufiger für Sie auf. Fügen Sie fuhrpark.de hier als bevorzugte Quelle hinzu.

Anzeige

Relevante Themen

SteuernElektrofahrzeugeTransporter & NutzfahrzeugeLeasing
Anzeige
Anzeige
Anzeige
Redaktion
Redaktion

E-Autos und E-Nutzfahrzeuge sind derzeit beliebt wie nie, auch bei Unternehmen. Vor allem Dienstwagenfahrer treiben den wachsenden E-Fahrzeuganteil in den Fuhrparks an. Doch auch E-Lieferfahrzeuge sind im Kommen. 39 Prozent von über 400 befragten Fuhrparkleiter können sich laut einer Studie der Beratungsgesellschaft Data Force zum Thema E-Autos in Fuhrparks vorstellen, Elektro-Transporter einzusetzen. Ein wichtiger Grund sind die diversen staatlichen Fördermittel. Erklärtes Ziel der Bundesregierung ist die Förderung und der Ausbau der E-Mobilität. Um die zu fördern, schreibt die Bundesregierung Fördermittel für E-Fahrzeuge aus, wie zuletzt ab Mitte August für die Anschaffung von E-Nutzfahrzeugen und setzt steuerliche Anreize wie etwa die mit dem Jahressteuergesetz 2019 eingeführte Sofortabschreibung für E-Lieferfahrzeuge und E-Lastenfahrräder.

Die Sonderabschreibung ist ein beliebtes Lenkungsinstrument

Das Instrument der Sonderabschreibung ist bei den Steuerverantwortlichen der Unternehmen generell von jeher sehr beliebt. Verhilft es ihnen doch zu schnellerer Steuerersparnis mit den für die angeschafften Wirtschaftsgüter aufgewendeten Beträgen. Der Fiskus begünstigt mit dieser zusätzlichen Steuerersparnis von regulär zumeist 20 Prozent, Betriebe bis zu einer bestimmten Größe oder die Anschaffung bestimmter Wirtschaftsgüter, wie etwa Neubaumietwohnungen oder Gebäude in Sanierungsgebieten und städtischen Entwicklungsbereichen. Oder eben nun die Anschaffung von E-Lieferfahrzeugen und E-Lastenfahrrädern.

Das gilt für die neue Sonderabschreibung auf E-Lieferfahrzeuge

Mit der Sonderabschreibung für E-Lieferfahrzeuge und E-Lastenfahrräder ermöglicht die Bundesregierung Unternehmen, die Kosten für zwischen Anfang 2020 bis Ende 2030 angeschaffte E-Lastkraftfahrzeuge bis zu 7,5 Tonnen sowie Lastenfahrräder bereits mit der Steuererklärung für das Jahr der Anschaffung auf einen Schlag zur Hälfte steuermindernd abzuschreiben. Möglich ist dies aber nur für neue Fahrzeuge – und auch ausschließlich dem ersten Halter, auf den das E-Nutzfahrzeug zugelassen wird. Kaufen Unternehmen also E-Lieferfahrzeuge aus zweiter Hand, können sie von der Sonderabschreibung keinen Gebrauch machen.

Grundlage für die neue Sonderabschreibung auf E-Lieferfahrzeuge und E-Lastenfahrräder ist das Gesetz zur weiteren steuerlichen Förderung der Elektromobilität und zur Änderung weiterer steuerlicher Vorschriften (auch Jahressteuergesetz 2019 genannt). Geregelt wird die Sofortabschreibung konkret im dafür neu geschaffenen Paragraph 7c Einkommensteuer (EStG). Die Regelung gilt von Anfang 2020 an und ist bis Ende 2030 befristet.

Noch ist die Regelung für die neue Sonderabschreibung allerdings nicht rechtskräftig. Der Paragraph 7c EStG gilt erst von dem Tag an, "an dem die Europäische Kommission durch Beschluss feststellt, dass die Regelung entweder keine Beihilfe oder mit dem Binnenmarkt vereinbare Beihilfe darstellt", heißt es im Jahressteuergesetz 2019. Erteilt die EU-Kommission ihre Zustimmung, gilt sie aber auch nicht erst von dem Tag an, sondern bereits für alle nach dem 31. Dezember 2019 und vor dem 1. Januar 2031 angeschafften neuen Elektrolieferfahrzeuge.

So nutzen Unternehmen die Sonderabschreibung für E-Lieferfahrzeuge

Ist die Rechtsgrundlage für die Sonderabschreibung auf E-Nutzfahrzeuge dann in Kraft, können Unternehmen die Sonderabschreibung auf die Anschaffungskosten ihrer E-Lieferfahrzeuge und E-Lastenfahrräder zusätzlich zur regulären Abschreibung geltend machen. Allerdings gilt dies nur für die übliche lineare Abschreibung gemäß AfA-Tabelle (AfA = Absetzung auf Abnutzung) nach § 7 Abs. 1 EStG.

Regulär können Unternehmen laut AfA-Tabelle Lastkraftwagen, Sattelschlepper und Kipper über neun Jahre abschreiben, Fahrräder über sieben Jahre und Anhänger über elf Jahre.

Neben den 50 Prozent für die Sonderabschreibung im Jahr der Anschaffung, setzen Unternehmen somit also den Restwert auf die Restnutzungsdauer gleichmäßig verteilt an. Im ersten Jahr also zusätzlich zu den 50 Prozent Sonderabschreibung, in den darauffolgenden Jahren den aufgrund der AfA-Tabelle errechneten Betrag gleichmäßig verteilt.

Diese E-Lieferfahrzeuge begünstigt die Sonderabschreibung

Begünstigt sind durch die im neuen Paragraph 7c EStG geregelte Sonderabschreibung sämtliche reinen Elektronutzfahrzeuge. Die Sonderabschreibung gilt dabei nur für E-Lieferfahrzeuge oder E-Lastenfahrräder, die ausschließlich mit Elektroantrieb angetrieben sind – also nicht für Hybridfahrzeuge. Der Erwerb eines Vorführfahrzeugs oder eines Jahreswagens oder Werkstattwagens erfüllt nicht die Voraussetzungen zur Inanspruchnahme der Sonderabschreibung.

Zudem gelten Höchst- und Mindestgrenzen:

  • Maximal 7,5 Tonnen dürfen E-Lieferfahrzeuge wiegen, um steuerlich durch die Sofortabschreibung begünstigt zu sein.
  • Elektrisch betriebene Lastenfahrräder sind nur steuerlich durch die Sofortabschreibung begünstigt, wenn sie ein Mindesttransportvolumen von einem Kubikmeter und eine Nutzlast  von mindestens 150 Kilogramm aufweisen.

Empfohlene Artikel

Checkliste Heimladen abrechnen ohne Excel-Chaos
Gratis Whitepaper

Anzeige

Heimladen abrechnen ohne Excel-Chaos: In 4 Wochen zum automatisierten Prozess

Erfahren Sie Schritt für Schritt, wie Sie die Abrechnung von Heimladekosten in nur vier Wochen digitalisieren. Die Checkliste zeigt Ihnen den Ablauf, die wichtigsten Aufgaben und wie MOBIKO Sie dabei unterstützt.

Elektrofahrzeuge
Nicola Büsse, CEO und Mitgründerin von Mobiko, und Marcel Cremer, CTO von Mobiko, stehen gemeinsam in einem Büroflur.
Automatisierte Stromkostenerstattung

Mobiko automatisiert Heimladeabrechnung für E-Autos

Weniger Aufwand bei der Heimladeabrechnung: Mobiko automatisiert die Übertragung von Ladedaten und bereitet die Erstattung für die Lohnabrechnung vor.

Ladeinfrastruktur & Abrechnung
Das E-Kennzeichen bringt Vorteile beim Parken und im Straßenverkehr. Die Regeln dafür könnten sich allerdings bald ändern.
E-Fahrzeuge im Straßenverkehr

E-Auto-Privilegien: Diese 5 Änderungen sind geplant

Neue Vorgaben für Plug-in-Hybride, Erleichterungen beim Parken und weitere Vorteile: fünf Änderungen, die Fuhrparkverantwortliche kennen sollten.

Steuern